
JugaBetSEGOB
8.6/ 10
Android✓iOS✓MXNSEGOB
Cashback diario del 10 %
El único del ranking que se cobra sin requisito de apuesta
Ver ofertaDos cashbacks con el mismo porcentaje pueden diferir cinco veces en valor. Todo depende de la base de cálculo, el tope y si el dinero llega como saldo o como bono.
Marcas analizadas: CampoBet · JugaBet · 1win · SpinBetter · Jackpot Latino · Pin-Up · Aldex
8.6/ 10
Cashback diario del 10 %
El único del ranking que se cobra sin requisito de apuesta
Ver oferta
9.1/ 10
Sin reembolso publicado
Su oferta de alta es porcentaje más giros, sin devolución de pérdidas
Ver oferta
8.2/ 10
Sin reembolso publicado
Ni en su sitio ni en fuentes independientes aparece uno
Ver oferta
7.8/ 10
Sin reembolso publicado
Su promoción de alta no incluye devolución
Ver oferta
7.0/ 10
Sin reembolso publicado
Su bienvenida se agota en el porcentaje y los giros
Ver oferta
7.4/ 10
Sin reembolso publicado
Su oferta es un 300 % con topes en dólares
Ver oferta
6.5/ 10
Sin promociones activas
No tiene bonos habilitados
Ver oferta18+. Enlaces externos patrocinados. Revisa condiciones y juega con responsabilidad.
En esta página
Un cashback del 20 % parece el doble de bueno que uno del 10 %. También es la variable que el operador pone en el banner y la menos informativa de toda la oferta. El porcentaje solo dice cuánto te devuelven de una base. Esa base, el calendario con el que se liquida, el techo que se le pone encima y la forma en que llega el dinero deciden el resultado mucho antes que la tasa.
Son cuatro variables y se multiplican entre sí. Con números encima, cuatro ofertas hipotéticas cambian de orden. Un 10 % puede valer más de tres veces lo que vale un 20 %. Y una oferta del 12 %, el porcentaje más bajo de las cuatro, llega a valer casi siete veces la del 20 %. Sin ningún truco: solo aritmética.
Hay tres preguntas que casi nunca se responden con números. Cuánto mejora exactamente la ventaja de la casa un reembolso. Por qué no convierte un juego perdedor en ganador. Y por qué ninguna promoción del mercado combina a la vez base ancha, periodicidad corta, ausencia de tope, saldo retirable y mesas incluidas en la base. Esa última ausencia no es casualidad comercial: es una consecuencia matemática, y se demuestra con un solo giro de ruleta.
Todas estas cifras son hipotéticas y sirven para mostrar el método. No corresponden a ninguna promoción ni a ningún operador. Sustituye el porcentaje, la base, el tope y el formato por los de la oferta que estés evaluando y la cuenta funciona igual. Salvo que se diga otra cosa, todos los importes están en pesos mexicanos y el RTP y la ventaja de la casa son valores de largo plazo: describen el promedio de miles de rondas, no el resultado de una tarde.
Para que las comparaciones sean honestas, todas usan el mismo jugador: apuesta 12 000 MXN de volumen por semana en tragamonedas con RTP del 96 %, es decir 48 000 al mes. Su pérdida esperada es el 4 % de ese volumen: 480 pesos por semana y 1 920 al mes. Ese 4 % es el complemento del RTP: lo que el juego se queda en promedio por cada peso que pasa por él.
Conviene detenerse un segundo en qué significa «volumen», porque es la cifra que más gente calcula mal. No se trata de lo que deposita ni de lo que pierde: es la suma de todas las apuestas realizadas. Un jugador que deposita 1 000 pesos y gira cien veces a 10 pesos ya movió 1 000 de volumen.
Si al terminar le quedan 600, puede girar sesenta veces más y llevar el volumen a 1 600 con un solo depósito. De ahí que 12 000 pesos semanales de volumen no exijan depositar 12 000: exigen recircular el saldo. Es el mismo mecanismo que hace que un rollover parezca alcanzable y no lo sea.
Dentro de una semana típica, el resultado no es plano. Supongamos cuatro días perdedores que suman 1 100 MXN y tres días ganadores que suman 620 pesos. La resta da los 480 de pérdida neta semanal. Esos dos números —1 100 y 480— son los que separan las dos bases de cálculo. Su diferencia, los 620 ganados dentro de la propia semana, es lo que decide el valor de casi cualquier reembolso.
El detalle diario, cuando hace falta, es este reparto: los cuatro días perdedores dejan 350, 300, 250 y 200 MXN de pérdida, que suman 1 100, y los tres ganadores aportan 260, 200 y 160 pesos, que suman 620. Es un reparto plausible y, sobre todo, es el mismo en todos los ejemplos, así que las comparaciones se sostienen.
El resultado del recuento sorprende: de siete marcas accesibles desde México, una sola publica un reembolso permanente. El resto agota su promoción en el porcentaje de bienvenida y los giros, sin ninguna devolución sobre lo perdido.
Ver la comparación de marcas al inicio de la guía ↑
Que solo haya una casilla llena tiene una consecuencia práctica: quien busca cobertura sobre sus pérdidas tiene una opción, no un mercado. Y esa opción vale por cómo está construida, no por el porcentaje.
Una devolución diaria del 10 % sin requisito de apuesta deja dinero retirable el mismo día; una del 20 % al mes con rollover de 20x deja saldo que hay que ganarse otra vez. Las seis casillas vacías tampoco son un vacío informativo: significan que en esas marcas cada peso perdido se pierde entero.
Antes de desarrollarlas una por una, conviene ver de cuánto es capaz cada una. La última columna es lo que separa un reembolso útil de uno decorativo, y está calculada con el perfil de arriba.
| Variable | Qué decide | Valores que vas a encontrar | Cuánto puede mover el resultado |
|---|---|---|---|
| 1. Base de cálculo | Sobre qué importe se aplica el porcentaje | Pérdidas netas, pérdidas brutas, depósitos menos retiros | Factor de 1 a 2.29 en este perfil |
| 2. Periodicidad | Cada cuánto se liquida y cada cuánto se reinicia el tope | Diaria, semanal, quincenal, mensual | Factor de 1 a 4 cuando hay tope; ninguno cuando no lo hay |
| 3. Tope por periodo | El techo absoluto del importe acreditado | Desde decenas de pesos hasta sin límite | Puede anular por completo el porcentaje anunciado |
| 4. Formato de entrega | En qué se acredita el dinero | Saldo real, bono con requisito de apuesta, giros | Factor de 0 a 1 sobre el importe ya calculado |
Las cuatro se multiplican entre sí. Ese es el punto que se pierde cuando se compara por porcentaje: no estás eligiendo una tasa, estás eligiendo un producto de cuatro factores en el que la tasa es uno solo, y no siempre el mayor.
Pérdidas netas significa que los premios del periodo se descuentan antes de aplicar el porcentaje. Es el resultado real: lo que efectivamente saliste perdiendo. En el ejemplo, 480 MXN por semana.
Pérdidas brutas significa que no se compensan los subperiodos ganadores: se suman solo los tramos en que hubo pérdida y los buenos no restan. En el ejemplo, 1 100 MXN por semana. Esa cifra sale 2.29 veces mayor que la neta, y la diferencia es exactamente lo que ganaste dentro del periodo.
Merece la pena hacerla despacio, porque de aquí sale todo lo demás. Llamemos P a la suma de los tramos perdedores y G a la suma de los tramos ganadores dentro de un mismo periodo. Entonces:
Base bruta = P. Base neta = P − G. Diferencia = G. Cociente = P ÷ (P − G).
Con P = 1 100 y G = 620: base bruta 1 100, base neta 480, diferencia 620, cociente 2.29. Aplicado a un mismo porcentaje del 10 %, son 110 pesos frente a 48 pesos. Sesenta y dos de diferencia por semana, doscientos cuarenta y ocho al mes, con la misma tasa anunciada y el mismo juego. Ahí se separa el reembolso que notas en tu saldo del que ni sientes.
El cociente tiene una propiedad que conviene entender porque cambia según cómo juegues: crece sin límite cuando la pérdida neta se acerca a cero. Un jugador que pierde 1 100 y gana 620 tiene un cociente de 2.29. Uno que pierde 1 100 y gana 1 000 tiene una base neta de 100 y un cociente de 11. Uno que pierde 1 100 y gana 1 100 tiene base neta cero, base bruta 1 100 y un reembolso que, sobre base bruta, sigue existiendo. Dicho de otro modo: cuanto más volátil eres, más vale una base bruta, y quien juega sesiones cortas y agitadas se beneficia de ella mucho más que quien juega sesiones largas y estables.
| Semana hipotética | Tramos perdedores P (pesos) | Tramos ganadores G | Base neta | Base bruta | Cociente | 10 % neto | 10 % bruto |
|---|---|---|---|---|---|---|---|
| Nuestro perfil | 1 100 | 620 | 480 | 1 100 | 2.29 | 48 | 110 |
| Juego estable | 700 | 220 | 480 | 700 | 1.46 | 48 | 70 |
| Juego muy volátil | 2 400 | 1 920 | 480 | 2 400 | 5.00 | 48 | 240 |
| Semana equilibrada | 1 300 | 1 300 | 0 | 1 300 | — | 0 | 130 |
Las cuatro filas tienen la misma pérdida neta salvo la última, y el reembolso sobre base neta es idéntico en las tres primeras: 48 pesos. Sobre base bruta va de 70 a 240. La base neta mide el resultado; la base bruta mide la agitación.
Y como el operador conoce esa propiedad mucho mejor que tú, cuando ofrece base bruta suele acompañarla de un tope que la neutraliza: con un techo de 300 MXN por periodo, una base bruta mensual de 4 400 al 20 % paga lo mismo que una base de 1 500: son 300 pesos en los dos casos.
Conviene decirlo sin adornos porque muchas guías lo cuentan al revés: la base bruta es siempre mayor o igual que la neta. El cashback sobre pérdidas brutas, en igualdad del resto de condiciones, vale más. Ocurre que ningún operador regala dos ventajas a la vez: la base ancha viene acompañada de un tope, de un formato en bono o de ambos.
Hay una tercera base que conviene reconocer al leer los términos: depósitos menos retiros. No es lo mismo que apostado menos ganado, porque el saldo que te queda en la cuenta al cerrar el periodo puede contarse o no como pérdida. La diferencia se ve con un caso concreto: depositas 2 000 MXN en el mes, retiras 300 y al cierre del periodo te quedan 400 de saldo en la cuenta.
| Lectura de la cláusula | Cálculo | Base resultante (pesos) | 10 % de reembolso |
|---|---|---|---|
| Depósitos menos retiros, sin descontar saldo | 2 000 − 300 | 1 700 | 170 |
| Depósitos menos retiros menos saldo remanente | 2 000 − 300 − 400 | 1 300 | 130 |
| Apostado menos ganado en el periodo (neta estricta) | Resultado real del juego | 1 300 | 130 |
Si el texto dice «se descuenta el saldo remanente al cierre», estás ante una base neta estricta con otro nombre y las dos últimas filas coinciden.
Si no lo dice, la base incluye dinero que todavía tienes en la cuenta y el reembolso es más generoso de lo que parece, con una consecuencia práctica: retirar justo antes del corte reduce tu base, y dejar el saldo dentro la aumenta. De las tres bases, solo en esta el momento del retiro cambia el importe del reembolso.
La periodicidad no tiene ningún efecto si no hay tope y la base es bruta. Con un 10 % y sin techo, cobrar 48 MXN cuatro veces o 192 una vez da el mismo total. Se dice rápido y ahorra discusiones, pero hay que matizarlo enseguida, porque el calendario actúa por dos mecanismos distintos y solo el primero es el que todo el mundo menciona.
Cuando hay techo, la periodicidad corta multiplica el margen disponible. Un tope de 300 MXN aplicado mensualmente permite cobrar 300 al mes. El mismo techo aplicado semanalmente permite cobrar hasta 1 200, porque el contador se reinicia cuatro veces. El tope no se reparte entre los periodos: se repite en cada uno.
Con nuestro jugador y un 20 % sobre pérdidas brutas, el efecto es medible. La liquidación semanal genera 1 100 × 0.20 = 220 MXN, que caben bajo el tope de 300 y se cobran íntegros: 880 al mes. La liquidación mensual genera 4 400 × 0.20 = 880 y el tope los recorta a 300. El mismo porcentaje, la misma base y el mismo tope: 880 pesos contra 300 solo por mover el calendario. Ese hueco lo decide una línea de los términos y no cómo te vaya jugando, así que mira la fecha de corte antes que el porcentaje.
| Periodicidad | Base bruta del periodo (MXN) | 20 % aplicado | Tope de 300 MXN | Cobrado por periodo | Periodos al mes | Total del mes |
|---|---|---|---|---|---|---|
| Diaria | 350 / 300 / 250 / 200 | 70 / 60 / 50 / 40 | No muerde | 220 por semana | 28 días | 880 MXN |
| Semanal | 1 100 | 220 | No muerde | 220 | 4 | 880 MXN |
| Quincenal | 2 200 | 440 | Recorta 140 | 300 | 2 | 600 MXN |
| Mensual | 4 400 | 880 | Recorta 580 | 300 | 1 | 300 MXN |
La regla que sale de la tabla es corta: la periodicidad corta favorece al jugador cuando hay tope, y la larga favorece al operador. El operador no elige el calendario por comodidad administrativa; elige cuántas veces al mes se abre la ventana del tope. Un tope mensual con base ancha es la combinación más barata que existe para él: parece generosa en el banner y paga siempre lo mismo.
Hay un punto de inflexión exacto y se calcula. El tope deja de morder cuando el porcentaje aplicado a la base del periodo cabe debajo. Con base bruta y 20 %, el tope de 300 MXN muerde a partir de una base de 1 500, porque 1 500 × 0.20 = 300. Nuestro jugador genera 1 100 de base bruta semanal, así que en liquidación semanal está por debajo del punto de inflexión y cobra íntegro; en quincenal genera 2 200 y ya lo supera. El criterio es este: divide el tope entre el porcentaje y compara el resultado con tu base del periodo. Si tu base es mayor, el tope manda y el porcentaje es decorativo.
Este segundo efecto casi nunca se explica y opera incluso sin tope, siempre que la base sea neta. La razón es que un periodo ganador no genera reembolso, pero tampoco resta: se ignora. Cuanto más corto el periodo, más probable es aislar los tramos malos de los buenos, y más se parece una base neta a una bruta.
Nuestro perfil promedia 480 pesos de pérdida neta semanal, pero un mes real no reparte esa cifra en cuatro semanas idénticas. Supongamos que las cuatro semanas dejan −700, −620, −830 y +230 MXN. La suma es exactamente −1 920, así que el mes es el mismo mes. Ahora las dos liquidaciones:
Veintitrés pesos de diferencia, que son exactamente el 10 % de los 230 pesos que ganaste en la semana buena. Es poco en un mes y deja de serlo cuando se repite doce veces, pero lo importante no es la magnitud sino la dirección: a igualdad de todo lo demás, el periodo corto nunca es peor para el jugador y casi siempre es mejor. Por los dos mecanismos a la vez, y ninguno de los dos aparece en el banner.
La hora de corte es parte de la periodicidad. «Semanal» sin hora no es un plazo. Pongamos que el corte cae los lunes a las 00:00 y que tu sesión larga es la del domingo por la noche: esa sesión entra entera en la semana que cierra. Con el corte a mediodía del lunes, la parte jugada después de medianoche entra en la semana siguiente. Ahí puede quedar aislada como un tramo perdedor propio, o diluirse en una semana ganadora. Con base neta y periodicidad corta, la hora de corte decide de qué lado cae tu peor noche.
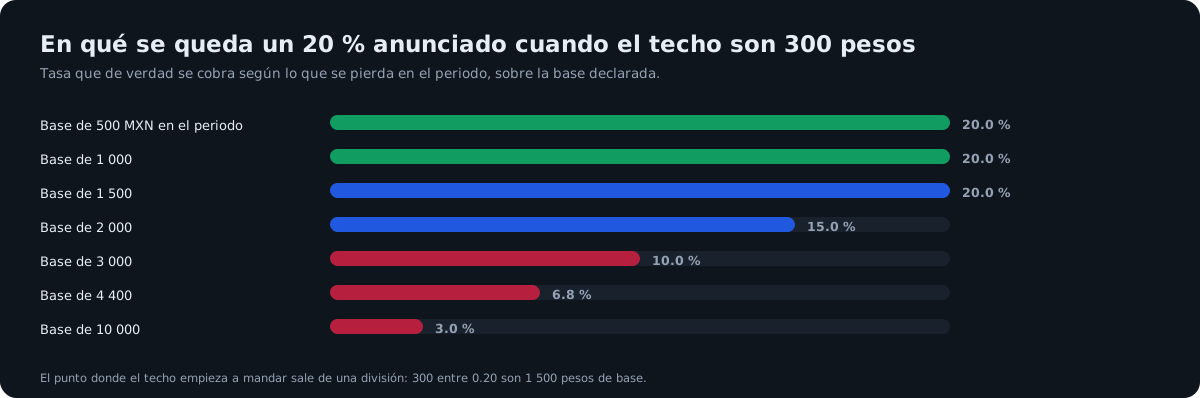
El tope es la cláusula que menos atención llama y más resultado decide. Su efecto es asimétrico: no recorta un poco de todo, sino que corta entero lo que está por encima de una línea. Por encima de esa línea el porcentaje deja de existir. Un 20 % con tope de 300 MXN es, para cualquier pérdida superior a 1 500 en el periodo, exactamente lo mismo que un 15 %, un 12 % o un 40 %: son 300 pesos.
Dicho con precisión, el techo transforma un porcentaje en una cantidad fija a partir de cierto volumen. Y como el volumen crece con el tiempo que juegas, el tope convierte el reembolso en una tasa decreciente: cuanto más juegas, menos te devuelven por peso perdido. La tabla lo muestra con un tope de 300 MXN sobre una tasa anunciada del 20 %.
| Base del periodo (MXN) | 20 % sin tope | Con tope de 300 MXN | Tasa efectiva real |
|---|---|---|---|
| 500 | 100 | 100 | 20.0 % |
| 1 000 | 200 | 200 | 20.0 % |
| 1 500 | 300 | 300 | 20.0 % (punto de inflexión) |
| 2 000 | 400 | 300 | 15.0 % |
| 3 000 | 600 | 300 | 10.0 % |
| 4 400 | 880 | 300 | 6.8 % |
| 10 000 | 2 000 | 300 | 3.0 % |
La última fila es la que conviene memorizar: una oferta anunciada como «20 % de reembolso» le devuelve el 3 % a quien pierde diez mil pesos en el periodo. No hay engaño en el anuncio, hay una cláusula que casi nadie multiplica.
De ahí sale el criterio de decisión: calcula tu pérdida esperada del periodo, multiplícala por el porcentaje y compárala con el tope. Si ese resultado supera el tope, el porcentaje anunciado es decorativo y la oferta vale el tope. Si queda por debajo, entonces sí el porcentaje manda.
Hay una consecuencia práctica que rara vez se dice: el tope hace que las ofertas de reembolso sean mejores para quien juega poco. Un jugador de 3 000 MXN de volumen mensual, con 120 pesos de pérdida esperada, nunca se acerca a un tope de 300 y cobra la tasa anunciada íntegra. Nuestro perfil de 48 000 mensuales choca con el techo en la mitad de las configuraciones. Es la única variable de las cuatro cuyo efecto depende de tu tamaño y no solo del contrato.
Esta es la variable que más valor mueve y la que peor se comunica. Un reembolso en saldo retirable vale su importe nominal: 300 pesos son 300 pesos y salen por SPEI. Ese mismo importe, acreditado como bono con requisito de apuesta, vale bastante menos, y la resta se calcula.
Con un bono B, un rollover N y un RTP del 96 %, cada peso apostado cuesta cuatro centavos en promedio. El costo esperado de liberar el bono es entonces B × N × 0.04, y el valor esperado aproximado es:
VE ≈ B × [1 − (1 − RTP) × N], con cero como suelo.
Un reembolso de 300 pesos con rollover 20x obliga a mover 6 000 de volumen, que cuestan 240 en promedio. Quedan 60 pesos de valor esperado. El mismo importe en saldo retirable vale 300. El formato multiplica o divide por cinco el valor de una cifra idéntica. Cuando te acrediten uno, mira en qué monedero cayó: uno lo puedes retirar por SPEI esa misma tarde y el otro todavía tienes que jugártelo entero.
La fórmula se lee mejor como un factor por peso. Multiplica el importe acreditado por el número de la última columna y tienes el valor real, sin más cálculos.
| Formato de entrega | Volumen exigido por cada 100 pesos | Costo esperado al 96 % de RTP, en pesos | Vale cada peso |
|---|---|---|---|
| Saldo real retirable, sin condición | 0 | 0 | 1.00 |
| Saldo real con rollover 1x | 100 | 4 | 0.96 |
| Giros gratis con ganancias en saldo real | El giro es la apuesta | 4 por cada 100 de nominal | 0.96 |
| Bono con rollover 5x | 500 | 20 | 0.80 |
| Bono con rollover 10x | 1 000 | 40 | 0.60 |
| Bono con rollover 15x | 1 500 | 60 | 0.40 |
| Bono con rollover 20x | 2 000 | 80 | 0.20 |
| Bono con rollover 25x o más | 2 500 o más | 100 o más | 0.00 |
El umbral de la última fila no es arbitrario: es 1 dividido entre la ventaja de la casa, que con RTP del 96 % da 25. A partir de ahí el costo esperado de mover el volumen iguala o supera el importe acreditado y el reembolso vale cero, sea de 100 pesos o de 10 000. El desarrollo completo de ese umbral, con la tabla por RTP, está en la página de bonos sin requisito de apuesta.
Dos advertencias sobre la tabla. La primera: el factor supone que puedes cumplir el requisito en el mismo juego del 96 % y que la ponderación es del 100 %. Si el reembolso en bono te obliga a categorías que ponderan al 10 %, el volumen real se multiplica por diez y el factor se hunde.
La segunda: un bono con caducidad de 24 o 48 horas añade un filtro que la fórmula no recoge, porque no basta con que el valor esperado sea positivo si no da tiempo material de generarlo.
Algunos programas devuelven las pérdidas en giros en lugar de saldo. La conversión es directa: multiplica el número de giros por el valor de cada uno y tendrás el nominal del paquete, cuyo retorno esperado es ese nominal por el RTP. Veinticinco giros de 8 MXN son 200 de nominal y 192 de retorno esperado al 96 %, siempre que las ganancias se acrediten en saldo real. Si las ganancias arrastran a su vez un requisito de apuesta, se aplica el mismo factor de la tabla sobre los 192 del ejemplo. El valor de cada giro lo fija el operador y no se puede subir: 25 giros de 8 pesos no se dejan convertir en 5 giros de 40, y esa rigidez marca el ritmo al que puedes consumir el paquete. El desglose por giro está en la guía de giros gratis sin depósito.
En la parte deportiva de la misma cuenta hay un tercer formato que conviene saber valorar, porque se anuncia junto al cashback y no vale lo mismo: la devolución entregada como apuesta gratuita. Ahí el descuento no viene del rollover sino de que la apuesta no reembolsa el importe jugado, así que cien pesos devueltos en ese formato valen la ganancia esperada de una sola jugada y no cien pesos. Su valor sube con la cuota que elijas, al revés que con dinero propio, y esa aritmética está resuelta en la guía de apuestas gratuitas sin depósito. Aplicada a la tabla de arriba, una devolución en apuesta gratuita se coloca entre el bono con rollover 5x y el de 10x, según la cuota a la que pienses jugarla.
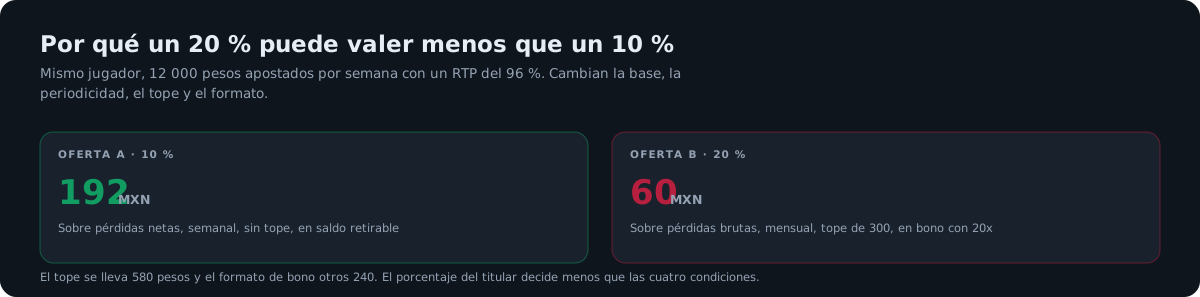
Las cuatro variables juntas, sobre dos configuraciones opuestas. Oferta A: 10 % sobre pérdidas netas, liquidación semanal, sin tope, acreditado en saldo retirable. Oferta B: 20 % sobre pérdidas brutas, liquidación mensual, tope de 300 MXN por periodo, acreditado como bono con rollover 20x. Mismo jugador, mismo mes y todas las cantidades en pesos.
| Paso del cálculo | Oferta A (10 %) | Oferta B (20 %) |
|---|---|---|
| Base del mes | Pérdidas netas: 1 920 | Pérdidas brutas: 4 400 |
| Porcentaje aplicado | 192 | 880 |
| Efecto del tope | Sin tope: 192 | Tope de 300: −580 |
| Importe acreditado | 192 | 300 |
| Formato | Saldo retirable | Bono, rollover 20x |
| Volumen exigido | 0 | 6 000 |
| Costo esperado de liberarlo (4 %) | 0 | −240 |
| Valor real esperado | 192 | 60 |
La oferta del 20 % vale 3.2 veces menos que la del 10 %, y perdió por dos cláusulas que no aparecen en el titular. Vale la pena ver dónde se fue el dinero, porque explica el diseño: la combinación de 20 % y base bruta habría valido 880 MXN en su forma limpia. Ese techo se llevó 580. El formato de bono se llevó 240 de los 300 restantes. La base ancha y el porcentaje alto —las dos ventajas reales de B— quedaron enterradas bajo el techo.
Añadimos dos configuraciones más. Oferta C: 15 % sobre pérdidas netas, semanal, tope de 100 MXN por semana, en saldo real. Oferta D: 12 % sobre pérdidas brutas, liquidación diaria, tope de 40 por día, acreditado como bono con rollover 5x. La D tiene el porcentaje más bajo de las cuatro.
| Paso del cálculo | A · 10 % | B · 20 % | C · 15 % | D · 12 % |
|---|---|---|---|---|
| Base declarada | Netas | Brutas | Netas | Brutas |
| Periodicidad | Semanal | Mensual | Semanal | Diaria |
| Tope por periodo (pesos) | Sin tope | 300 | 100 | 40 |
| Formato | Saldo real | Bono 20x | Saldo real | Bono 5x |
| Base de un periodo | 480 | 4 400 | 480 | 350 / 300 / 250 / 200 |
| Porcentaje aplicado | 48 | 880 | 72 | 42 / 36 / 30 / 24 |
| Efecto del tope | Ninguno | −580 | Ninguno (72 < 100) | −2 el primer día |
| Acreditado por semana | 48 | — | 72 | 130 |
| Acreditado en el mes | 192 | 300 | 288 | 520 |
| Factor del formato | 1.00 | 0.20 | 1.00 | 0.80 |
| Valor real esperado | 192 | 60 | 288 | 416 |
| Ventaja de la casa efectiva | 3.60 % | 3.88 % | 3.40 % | 3.13 % |
El orden final es D, C, A, B: 416, 288, 192 y 60 pesos. La oferta del 12 % vale casi siete veces la del 20 % y más del doble que la del 10 %. Y el motivo no es ninguna cláusula exótica: D combina base bruta con la periodicidad más corta posible, de modo que su tope de 40 MXN diarios equivale a 1 120 mensuales de techo. Y su formato en bono, con rollover bajo, apenas le quita el 20 %. B tiene la mejor tasa y la peor combinación de las otras tres variables. Para el mismo mes y el mismo juego, acertar o no con la elección son varios cientos de pesos que no dependen de ninguna racha.
El método cabe en una frase: ordena las ofertas por valor esperado en pesos, nunca por porcentaje. El porcentaje es un factor de cuatro, y en las cuatro ofertas de arriba resultó ser el menos determinante de todos.
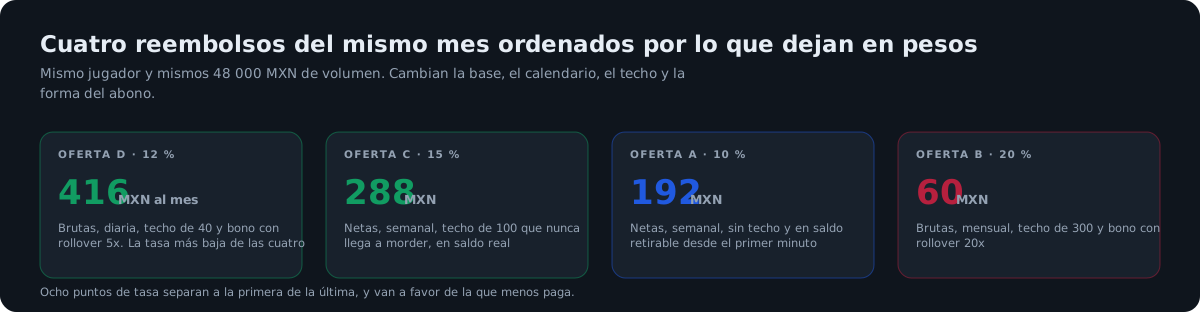
El reembolso es un reductor de varianza y una corrección pequeña de la ventaja de la casa, no un generador de ganancia. La diferencia se ve poniendo números a la ventaja efectiva. Nuestro jugador pierde 1 920 MXN esperados sobre 48 000 de volumen: una ventaja del 4.00 %. Con la oferta A recupera 192 y su pérdida esperada baja a 1 728, es decir una ventaja efectiva del 3.60 %. Con la oferta B recupera 60 y queda en 3.88 %. Con la D recupera 416 y queda en 3.13 %.
La fórmula general es una división, y sirve para cualquier oferta:
Ventaja efectiva = (pérdida esperada − reembolso esperado) ÷ volumen apostado.
Hay un caso particular que se resuelve sin calculadora y conviene tener en la cabeza. Cuando el reembolso es sobre pérdidas netas, en saldo real y sin tope, el importe esperado es exactamente el porcentaje de la pérdida esperada. La ventaja efectiva queda entonces en la ventaja original multiplicada por (1 − porcentaje). Un 10 % de reembolso deja la ventaja en el 90 % de lo que era. Nada más.
| Reembolso sobre pérdidas netas, saldo real, sin tope | Ventaja efectiva | RTP efectivo del conjunto | Pérdida esperada al mes en el perfil |
|---|---|---|---|
| Sin reembolso | 4.00 % | 96.00 % | 1 920 MXN |
| 5 % | 3.80 % | 96.20 % | 1 824 MXN |
| 10 % | 3.60 % | 96.40 % | 1 728 MXN |
| 15 % | 3.40 % | 96.60 % | 1 632 MXN |
| 20 % | 3.20 % | 96.80 % | 1 536 MXN |
| 25 % | 3.00 % | 97.00 % | 1 440 MXN |
| 50 % | 2.00 % | 98.00 % | 960 MXN |
| 100 % | 0.00 % | 100.00 % | 0 MXN |
La última fila marca el límite teórico: para que la ventaja de la casa llegue a cero haría falta un reembolso del 100 % sobre pérdidas netas, en saldo retirable y sin tope. Eso no es una promoción: es el operador renunciando por completo a cobrar por jugar. Cualquier oferta que anuncie un «100 % de cashback» estará aplicándolo sobre una base recortada, con un tope bajo, en formato de bono o sobre un periodo único de bienvenida. Las cuatro variables vuelven a decidir.
Porque el reembolso devuelve una fracción de la pérdida, y una fracción de algo negativo sigue siendo negativa mientras la fracción sea menor que uno. Es toda la demostración. Con reembolso del 10 % pierdes el 90 % de lo que perdías; con el 25 %, el 75 %; con el 90 %, el 10 %. El signo solo cambia si el reembolso supera el 100 % de las pérdidas netas, cosa que ninguna oferta hace sobre base neta y saldo real.
Hay una comparación que ordena esto mejor que cualquier explicación, y es la que conviene hacer al elegir dónde jugar. Un reembolso del 10 % sobre pérdidas netas mejora la ventaja en 0.40 puntos porcentuales. Cambiar de un juego con RTP del 96 % a uno del 94 % la empeora en 2.00 puntos. Es decir: cinco veces más. Un casino con reembolso del 10 % cuyo catálogo está lleno de títulos al 94 % te deja una ventaja efectiva del 5.40 %; uno sin ningún reembolso con títulos al 96 % te deja el 4.00 %. El RTP del juego pesa mucho más que el cashback, y quien elige operador por la promoción sin mirar el catálogo está optimizando la variable pequeña.
Dónde sí se nota el cashback: en la forma de la distribución. Las semanas malas duelen un 10 % menos y las buenas no se tocan, porque un periodo con ganancia genera cero reembolso. Esa asimetría estrecha la cola izquierda de tus resultados y alarga la duración del bankroll con el mismo dinero. No cambia el signo del promedio: un juego con ventaja de la casa sigue siendo perdedor a la larga, con reembolso y sin él. La aritmética completa de esa afirmación está en la guía de ventaja de la casa y varianza.
Llegados aquí cabe una pregunta razonable: si la base bruta, la periodicidad corta, la ausencia de tope y el saldo real son las cuatro condiciones buenas, ¿por qué nunca aparecen juntas? La respuesta no es comercial sino matemática, y se demuestra con un solo giro de ruleta europea, cuya ventaja de la casa es exactamente del 2.70 %.
Apuestas 100 MXN al rojo. Ganas con probabilidad 18/37 y pierdes con probabilidad 19/37. Tu pérdida esperada es de 100 × (19 − 18) ÷ 37 = 2.70 pesos. Ahora imagina un reembolso del 10 % sobre pérdidas brutas liquidado apuesta por apuesta, en saldo real y sin tope. Tu pérdida bruta esperada es de 100 × 19/37 = 51.35, y el 10 % de eso son 5.14. La cuenta final: 2.70 − 5.14 = −2.44 MXN. Un número negativo significa que el jugador gana 2.44 pesos esperados por cada 100 apostados. La frontera se despeja en una división: 2.70 ÷ 51.35 = 5.26 %. Por debajo de esa tasa el giro sigue costando dinero; por encima, el signo se invierte.
Eso es un juego con ventaja para el jugador, y ningún operador lo ofrece. Por eso todas las promociones reales rompen al menos una de las cinco condiciones que lo harían posible:
Que falte al menos una de esas cinco cosas en toda oferta que veas no es mala suerte: es la condición para que la promoción sea sostenible. Y saberlo cambia la lectura, porque te dice dónde mirar. Cuando una oferta parece muy buena en tres variables, la cuarta es la que la está pagando. Búscala ahí.
Los programas por niveles funcionan con puntos: cada peso apostado suma una cantidad fija, los puntos acumulados determinan el nivel y el nivel determina las cuatro variables del reembolso. Lo interesante es que no suele escalonarse solo el porcentaje. Se escalonan las cuatro a la vez, y por eso los saltos de valor entre niveles no son proporcionales al salto de la tasa.
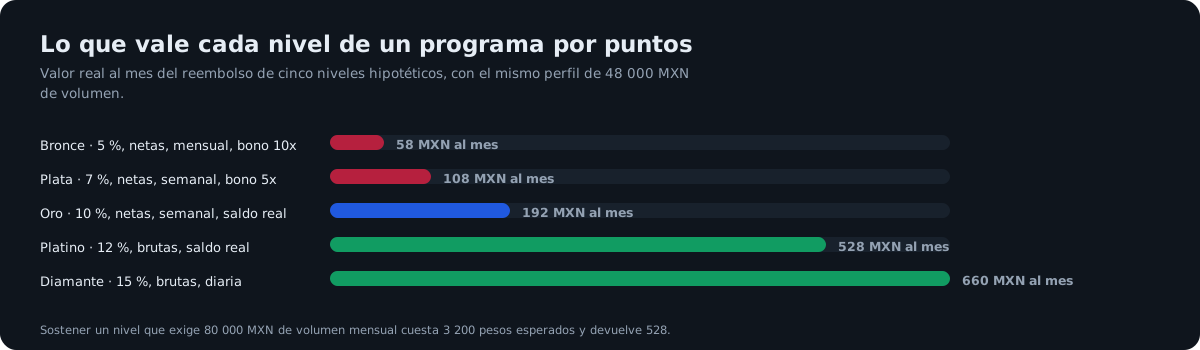
Este es un escalonado hipotético de cinco niveles, con el valor calculado para nuestro mismo perfil de 48 000 MXN de volumen mensual. Las cifras ilustran la mecánica, no describen ningún programa concreto.
| Nivel | Tasa | Base | Periodicidad | Tope (pesos) | Formato | Valor real al mes, en pesos |
|---|---|---|---|---|---|---|
| Bronce | 5 % | Netas | Mensual | 200 | Bono 10x | 58 |
| Plata | 7 % | Netas | Semanal | 250 | Bono 5x | 108 |
| Oro | 10 % | Netas | Semanal | 500 | Saldo real | 192 |
| Platino | 12 % | Brutas | Semanal | 1 000 | Saldo real | 528 |
| Diamante | 15 % | Brutas | Diaria | Sin tope | Saldo real | 660 |
Fíjate en el salto de Oro a Platino. La tasa sube dos puntos, de 10 a 12, y el valor casi se triplica: de 192 a 528 pesos. No lo hace el porcentaje, lo hace el cambio de base de neta a bruta, que multiplica el importe por 2.29. Y el salto de Platino a Diamante, con tres puntos más de tasa, solo añade 132 pesos, porque las otras tres variables ya estaban en su mejor configuración desde Platino. El valor de un nivel está en qué variables desbloquea, no en cuántos puntos sube la tasa.
Aquí es donde el programa VIP hace su trabajo real, y conviene ponerle números antes de caer en él. Supón que para pasar de Oro a Platino hay que mover 80 000 MXN de volumen mensual en lugar de los 48 000 que ya mueves. Las dos cuentas:
El criterio general se deduce solo: ascender de nivel compensa únicamente cuando el reembolso adicional supera el 4 % del volumen adicional. Como el reembolso adicional es, en el mejor de los casos, un porcentaje de dos dígitos bajos sobre una fracción de ese volumen, la desigualdad casi nunca se cumple. Un programa VIP premia el volumen que ya existía; no financia el volumen nuevo.
La base del reembolso rara vez incluye todo lo que juegas. La ponderación por categoría hace con la base lo mismo que la ponderación de un rollover hace con el volumen: multiplica cada peso perdido por un coeficiente antes de sumarlo. Un peso perdido en una mesa en vivo que pondera al 10 % aporta diez centavos a la base.
Esta es una estructura de ejemplo, con los coeficientes que ilustran el mecanismo. No es un promedio de mercado ni la tabla de ningún operador; es el esqueleto que hay que buscar en los términos.
| Categoría | Ponderación de ejemplo en la base | Motivo del coeficiente |
|---|---|---|
| Tragamonedas estándar | 100 % | Ventaja de la casa del orden del 4 % y sin decisión del jugador |
| Tragamonedas con jackpot progresivo | 0 % | Parte del RTP se desvía al bote acumulado y el operador no controla su pago |
| Ruleta europea | 10 % | Ventaja del 2.70 %: un reembolso pleno se acercaría a invertir el signo |
| Bacará | 10 % | 1.06 % a banca y 1.24 % a jugador |
| Blackjack | 0 % | 0.19 % con estrategia básica, dos barajas, crupier plantado en 17 suave y doblar tras dividir |
| Casino en vivo | 0 % a 10 % | Mismo motivo que las mesas, más el costo del estudio y del crupier |
| Vídeo póker | 0 % | Ventaja muy baja con juego correcto |
| Bingo y raspaditos | 50 % | Ventaja intermedia y ritmo de juego lento |
El efecto sobre tu base es directo y se calcula en una línea. Supón que de los 48 000 MXN de volumen mensual, 33 600 son tragamonedas y 14 400 son mesas en vivo. Si la base solo computa tragamonedas, tu pérdida computable baja de 1 920 a 33 600 × 0.04 = 1 344. El 10 % sobre pérdidas netas pasa entonces de 192 a 134 pesos: un 30 % menos, sin que ninguna cláusula del porcentaje, el tope o el formato haya cambiado.
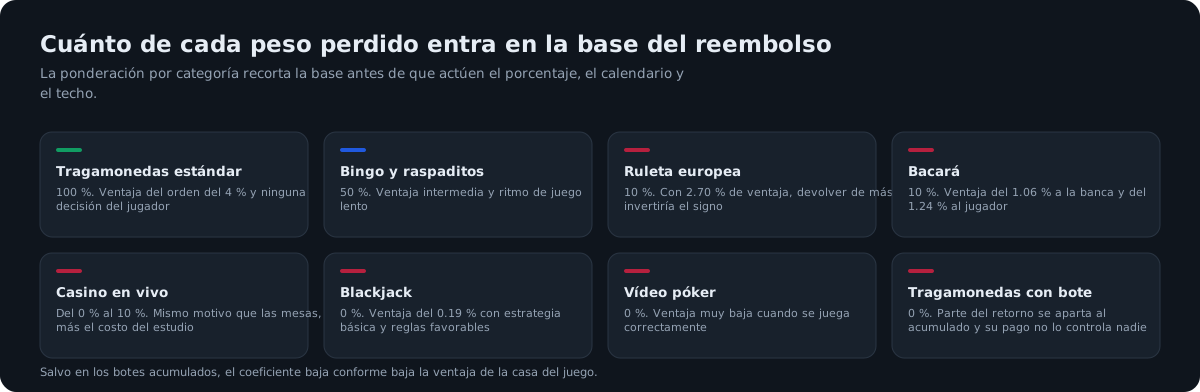
De ahí una regla de lectura que ahorra sorpresas: la ponderación por categoría es una quinta variable encubierta. No aparece en la fórmula de las cuatro porque actúa antes, sobre la base, pero puede recortarla tanto como un tope. Si juegas mayoritariamente en mesas con crupier, un reembolso «del 20 %» que las pondere al 10 % te está ofreciendo, en tu caso, un 2 %.
El cero de las tragamonedas con bote acumulado merece una explicación aparte, porque suele leerse como un capricho y no lo es. En esos títulos una porción del retorno no se paga en la partida: se aparta para alimentar el bote, de modo que el operador no controla ni cuándo sale ni cuánto entrega. Devolver un porcentaje de las pérdidas hechas ahí sería devolver dinero sobre una parte del juego cuyo pago está financiado por los propios jugadores. La mecánica de una de las familias de bote más conocidas en México, con sus respines y sus cuatro niveles de premio, está descrita paso a paso en el análisis de Link King, y sirve para reconocer de un vistazo qué títulos de tu catálogo van a quedar fuera de la base.
La respuesta corta es que casi nunca se acumula, y hay tres razones concretas. Ninguna es arbitraria.
Lo que sí se acumula con cierta frecuencia es el reembolso con las promociones que no tocan el saldo: torneos, sorteos entre participantes, giros por depósito y puntos del programa de fidelidad. Todas ellas se pagan aparte y no interfieren con la base. La regla práctica: si la otra promoción acredita saldo de bono, casi seguro es excluyente; si acredita cualquier otra cosa, casi seguro se suma.
Cuando el operador te obliga a elegir, la comparación es la misma aplicada a las dos ofertas. Un bono de bienvenida se valora con la fórmula del rollover y un reembolso con las cuatro variables; gana el que deje más pesos esperados. Si el reembolso es semanal, sin tope y en saldo real, rechazar el bono al depositar suele ser la decisión correcta, porque además evita la apuesta máxima y los juegos restringidos. El desglose condición por condición del otro lado de esa comparación está en la página de bonos de bienvenida sin depósito.
Te va a morder cualquier tope. Prioriza la periodicidad más corta que encuentres: el techo se reinicia y tú lo llenas siempre. El porcentaje es lo último que debes mirar.
El tope no te alcanza nunca, así que el porcentaje sí manda. Puede dejarte en cero una pérdida mínima de activación: revísala antes que nada.
Tu cociente entre base bruta y neta es alto, y eso hace que una base bruta valga varias veces más para ti que para un jugador estable con la misma pérdida.
La ponderación de la base decide tu reembolso antes que la tasa. Con mesas al 10 %, un 20 % anunciado es un 2 % para ti.
Solo cuenta el formato. Cien pesos en saldo real valen más que 400 en bono con rollover 20x, que se quedan en 80.
Tu base probablemente es cero mientras dure el rollover. Calcula el reembolso a partir del día en que el bono se libere o se pierda, no desde hoy.
El reembolso empuja a jugar más, y ese es su propósito comercial. Recuperar el 10 % de una mala semana reduce la sensación de pérdida sin reducirla en la misma proporción, y la reacción habitual es reponer el saldo. La aritmética es clara en la dirección contraria: el reembolso devuelve como máximo una fracción de la pérdida, así que jugar más para cobrar más siempre cuesta más de lo que devuelve. Si notas que el cashback te sirve de argumento para volver, la herramienta que necesitas no es un cálculo sino un límite de depósito. La página de juego responsable explica cuáles funcionan y cuáles no en México.
Es la devolución de un porcentaje de las pérdidas de un periodo. El operador calcula cuánto perdiste entre dos cortes, aplica una tasa y te acredita el resultado. Se diferencia de un bono de bienvenida en que no depende de que deposites, sino de que pierdas, y en que su importe es proporcional a tu resultado.
Cuatro cláusulas deciden su valor real: sobre qué base se calcula, cada cuánto se liquida, cuál es el techo por periodo y si llega en saldo retirable o como bono con requisito de apuesta.
Solo si las otras tres variables no lo desmienten, y hay una prueba rápida: convierte cada oferta en un techo mensual —tope por número de periodos— y quédate con el menor entre ese techo y la tasa aplicada a tu base.
Un 20 % semanal con tope de 500 MXN en saldo real, sobre una base neta de 480 pesos por semana, deja 96 MXN por corte y 384 al mes; ahí el 20 % gana con holgura. Baja esa misma oferta a liquidación mensual con un tope de 250 y quedan 250; acredítala como bono con rollover 10x y quedan 150.
La neta descuenta los premios del periodo; la bruta suma solo los tramos negativos.
Lo que casi nadie comprueba es cuál es el tramo, y sin esa palabra «pérdidas brutas» no define ninguna base: sobre tramos diarios, la semana del ejemplo da 1 100 MXN; sobre tramos de sesión, más, porque cada sesión ganadora se descarta por separado; apuesta por apuesta daría la suma de todas las apuestas perdidas, una cifra enorme.
Por eso ningún programa liquida bruto por apuesta. Busca en la cláusula la palabra que fija el tramo: día, sesión o ronda.
Casi siempre lo es, porque el techo se reinicia en cada corte, pero hay una excepción que invierte el resultado y conviene buscarla: la pérdida mínima de activación. Supón que la promoción exige perder 500 MXN dentro del periodo para generar reembolso.
El perfil de ejemplo, con 480 de pérdida neta semanal, no activa ninguna de las cuatro semanas y cobra cero. En liquidación mensual acumula 1 920 y cobra 192 al 10 %. Antes de preferir el calendario corto, compara ese umbral con tu pérdida esperada por periodo.
Menos que su importe, y el recorte tiene dos fuentes, no una. La conocida es el costo del volumen. La que rara vez se calcula es la ponderación: un reembolso de 200 MXN con rollover 15x vale 80 pesos si puedes liquidarlo en tragamonedas.
Si el requisito solo computa mesas al 10 %, hay que mover 30 000 reales en lugar de 3 000: unas doce horas a 2 500 pesos de volumen por hora. Con una caducidad de 48 horas eso no cabe, y un valor esperado positivo sobre el papel termina cobrándose en cero.
Como etiqueta sí; como devolución íntegra de tus pérdidas netas, en saldo retirable y sin tope, no. Ese caso llevaría la ventaja de la casa a cero, es decir, el operador dejaría de cobrar por jugar.
Cuando aparece un 100 % en el anuncio, alguna de las otras variables lo está financiando: un tope bajo, una única liquidación de bienvenida sobre el primer día, una base recortada por ponderación o una acreditación como bono con requisito de apuesta. Aplica las cuatro variables y verás dónde está el freno.
No, y traducirlo a tiempo aclara qué compra en realidad. Con 1 000 MXN de saldo, giros de 10 pesos y 500 giros por hora mueves 5 000 MXN cada hora, cuyo costo esperado al 96 % es de 200 pesos: cinco horas de juego antes de agotar el saldo en la trayectoria media.
Añade un 10 % sobre pérdidas netas acreditado en saldo real y ese costo baja a 180 pesos por hora, con el saldo estirado hasta cinco horas y media. Treinta y tres minutos más, no un cambio de signo.
Con el historial de transacciones, que siempre existe: el artículo 85 del Reglamento obliga al operador autorizado a dejar registrada cada jugada, así que el detalle está en tu cuenta aunque el resumen del bono no lo muestre. Suma los tramos perdedores del periodo según la unidad que fije la cláusula, aplica la tasa y compara con el tope.
Cuando el importe acreditado sale menor, las tres causas habituales son, por orden: la ponderación por categoría, la exclusión de las pérdidas hechas con saldo de bono y una hora de corte distinta de la que suponías.
Lo que decide no es cómo se sube, sino qué hace falta para no bajar. Muchos programas revisan el nivel cada mes o cada trimestre y degradan al que baja el ritmo, así que el beneficio se comporta como una cuota: sostener un nivel que exige 80 000 MXN de volumen mensual cuesta 3 200 pesos esperados al mes y devuelve un reembolso de 528.
La pregunta útil ante un escalón nuevo no es cuántos puntos de tasa añade, sino qué volumen exige mantenerlo y si ese volumen ya estaba en tus planes.
Casi nunca se puede, y cuando toca elegir conviene poner en pesos lo que cuesta el bono en reembolso no cobrado.
Con una base que excluye las pérdidas hechas con saldo promocional, un bono de 1 000 MXN con rollover 30x te deja sin base durante los 30 000 MXN de volumen que exige: a 12 000 por semana son dos semanas y media, y con un reembolso semanal de 48 MXN son 120 pesos que no entran.
Ese importe se resta del valor del bono antes de compararlo con el del cashback, no después.